Δάνειο ή Leasing για το επόμενο αυτοκίνητό σου; Η απάντηση δεν είναι τόσο απλή όσο νομίζεις
Θες καινούργιο αυτοκίνητο αλλά δεν έχεις τα μετρητά στο χέρι. Πας στην τράπεζα για δάνειο ή υπογράφεις leasing; Αν ρωτήσεις δέκα ανθρώπους, θα πάρεις δέκα διαφορετικές απαντήσεις — και οι περισσότερες θα βασίζονται σε αυτό που έκανε κάποιος φίλος, όχι σε αυτό που ταιριάζει πραγματικά σε εσένα.
Η αλήθεια είναι ότι δάνειο και leasing λύνουν διαφορετικά προβλήματα. Το ένα σε κάνει ιδιοκτήτη από την πρώτη μέρα, το άλλο σου δίνει ένα αυτοκίνητο χωρίς να ανησυχείς ποτέ για το service. Ποιο συμφέρει; Εξαρτάται πόσο θα κρατήσεις το αυτοκίνητο, πόσα χιλιόμετρα κάνεις, και —το πιο σημαντικό— τι σημαίνει για εσένα "κόστος".
Δάνειο αυτοκινήτου: γίνεσαι ιδιοκτήτης, αναλαμβάνεις τον κίνδυνο
Με το δάνειο, δανείζεσαι ένα ποσό από τράπεζα ή πιστωτικό φορέα, πληρώνεις προκαταβολή (συνήθως 10-30% της αξίας) και αποπληρώνεις το υπόλοιπο σε μηνιαίες δόσεις με τόκο. Στο τέλος, το αυτοκίνητο είναι δικό σου.
Σύμφωνα με τα πιο πρόσφατα στοιχεία της Τράπεζας της Ελλάδος, το μέσο επιτόκιο των καταναλωτικών δανείων με συγκεκριμένη διάρκεια και κυμαινόμενο επιτόκιο διαμορφώθηκε στο 10,75% τον Μάιο του 2026, ενώ μόλις δύο μήνες νωρίτερα βρισκόταν στο 9,81% — δείχνοντας πως τα επιτόκια αυτής της κατηγορίας παραμένουν ασταθή και αξίζει να συγκρίνεις προσφορές πριν δεσμευτείς.
Πλεονεκτήματα:
- Το αυτοκίνητο γίνεται περιουσιακό στοιχείο σου
- Καμία δέσμευση χιλιομέτρων
- Ελευθερία να το πουλήσεις, να το τροποποιήσεις, να το κρατήσεις όσο θέλεις
- Μετά την αποπληρωμή, οδηγείς χωρίς δόση
Μειονεκτήματα:
- Η υποτίμηση της αξίας είναι δικό σου "πρόβλημα"
- Service, ΚΤΕΟ, επισκευές — όλα δικά σου, απρόβλεπτα έξοδα
- Απαιτείται προκαταβολή και συχνά εγγυητής ή υψηλότερο εισόδημα για έγκριση
- Τόκος υπολογισμένος σε ήδη υψηλά επιτόκια το 2026
Leasing: προβλέψιμο κόστος, καμία ιδιοκτησία
Στο leasing, ουσιαστικά "νοικιάζεις" το αυτοκίνητο για συγκεκριμένη περίοδο (συνήθως 3-5 χρόνια) πληρώνοντας σταθερό μηνιαίο μίσθωμα. Στο τέλος, είτε επιστρέφεις το όχημα, είτε το εξαγοράζεις στην υπολειμματική του αξία.
Η τάση στην ελληνική αγορά δείχνει καθαρά προς αυτή την κατεύθυνση: η μακροχρόνια μίσθωση αναδεικνύεται πλέον ως επικρατέστερη επιλογή όχι μόνο για επιχειρήσεις, αλλά και για ελεύθερους επαγγελματίες και ιδιώτες, καθώς απαλλάσσει τον οδηγό από το άγχος των απρόβλεπτων εξόδων που προκύπτουν με τον χρόνο, όπως η συνεχής υποτίμηση της αξίας του οχήματος.
Πλεονεκτήματα:
- Σταθερό, προβλέψιμο μηνιαίο κόστος — συχνά περιλαμβάνει ασφάλεια, service, οδική βοήθεια
- Καμία έγνοια για μεταπώληση ή υποτίμηση
- Οδηγείς πιο πρόσφατο μοντέλο πιο συχνά
- Λιγότερη ή καθόλου προκαταβολή σε πολλά προγράμματα
Μειονεκτήματα:
- Ποτέ δεν αποκτάς το αυτοκίνητο (εκτός αν εξαγοράσεις στο τέλος)
- Όρια χιλιομέτρων — υπέρβαση σημαίνει πρόστιμο ανά χιλιόμετρο
- Ρήτρες πρόωρης λύσης συμβολαίου, συχνά επαχθείς
- Μακροπρόθεσμα, συνήθως πληρώνεις περισσότερα από όσο θα κόστιζε η αγορά, χωρίς να μένει τίποτα στο τέλος
Για επαγγελματίες και επιχειρήσεις: το leasing κρύβει και φορολογικό όφελος
Αν είσαι ελεύθερος επαγγελματίας ή έχεις επιχείρηση, η σύγκριση αλλάζει κάπως — γιατί το leasing εδώ δεν είναι μόνο θέμα άνεσης, είναι και θέμα φορολογίας.
Το βασικό πλεονέκτημα: το μηνιαίο μίσθωμα leasing αντιμετωπίζεται ως επιχειρηματική δαπάνη και εκπίπτει από τα ακαθάριστα έσοδα, μειώνοντας το φορολογητέο εισόδημα της επιχείρησης ή του επαγγελματία. Αντίθετα, όταν αγοράζεις το αυτοκίνητο με δάνειο, δεν εκπίπτει η αξία του αμέσως — αποσβένεται σταδιακά μέσα σε μια σειρά ετών, σύμφωνα με τους συντελεστές απόσβεσης που ορίζει η νομοθεσία.
Άλλα σημεία που αξίζει να γνωρίζεις:
- Δεν δεσμεύεις κεφάλαιο. Αντί να «κλειδώσεις» ένα μεγάλο ποσό σε αγορά αυτοκινήτου, το κεφάλαιο της επιχείρησης μένει ελεύθερο για επενδύσεις, προμήθειες ή ρευστότητα — κάτι που έχει πραγματική αξία ειδικά για μικρές επιχειρήσεις και ελεύθερους επαγγελματίες.
- Μεικτή χρήση, μεικτή αντιμετώπιση. Αν το όχημα χρησιμοποιείται και για προσωπικούς λόγους (π.χ. πάνω από ένα ποσοστό επαγγελματικής χρήσης), η φορολογική αντιμετώπιση της έκπτωσης μπορεί να διαφοροποιείται ανάλογα το ποσοστό προσωπικής χρήσης — αυτό ρυθμίζεται κατά περίπτωση.
- Προβλεψιμότητα στα βιβλία. Ένα σταθερό μηνιαίο μίσθωμα είναι πιο εύκολο να προϋπολογιστεί λογιστικά σε σχέση με απρόβλεπτα έξοδα συντήρησης ενός ιδιόκτητου οχήματος.
- ΦΠΑ. Ανάλογα με τη νομική μορφή και τη χρήση του οχήματος, μέρος του ΦΠΑ στο μίσθωμα leasing μπορεί να εκπίπτει — κάτι που πρέπει να εξεταστεί συγκεκριμένα με τον λογιστή σου.
Το σημείο-κλειδί εδώ: οι φορολογικοί κανόνες γύρω από τα οχήματα επιχειρήσεων είναι αρκετά τεχνικοί και εξαρτώνται από τη νομική μορφή της επιχείρησης, το ποσοστό επαγγελματικής χρήσης και το είδος του οχήματος. Πριν αποφασίσεις leasing αποκλειστικά για φορολογικούς λόγους, μίλησε με τον λογιστή σου με τα δικά σου συγκεκριμένα νούμερα — η διαφορά στην τελική εξοικονόμηση μπορεί να είναι σημαντική, αλλά είναι πολύ συγκεκριμένη ανά περίπτωση.
Ο πίνακας που δείχνει τη διαφορά
Δάνειο
Leasing
Ιδιοκτησία στο τέλος
Ναι
Όχι (εκτός εξαγοράς)
Προκαταβολή
Συνήθως 10-30%
Συχνά χαμηλή ή μηδενική
Όριο χιλιομέτρων
Όχι
Ναι, με ρήτρες υπέρβασης
Service & ασφάλεια
Δικά σου έξοδα
Συχνά ενσωματωμένα
Κίνδυνος υποτίμησης
Δικός σου
Της εταιρείας leasing
Ευελιξία πώλησης/αλλαγής
Πλήρης
Περιορισμένη, με ρήτρες
Ιδανικό για
Μακροχρόνια χρήση, σταθερά χιλιόμετρα
Συχνή αλλαγή αυτοκινήτου, προβλεψιμότητα
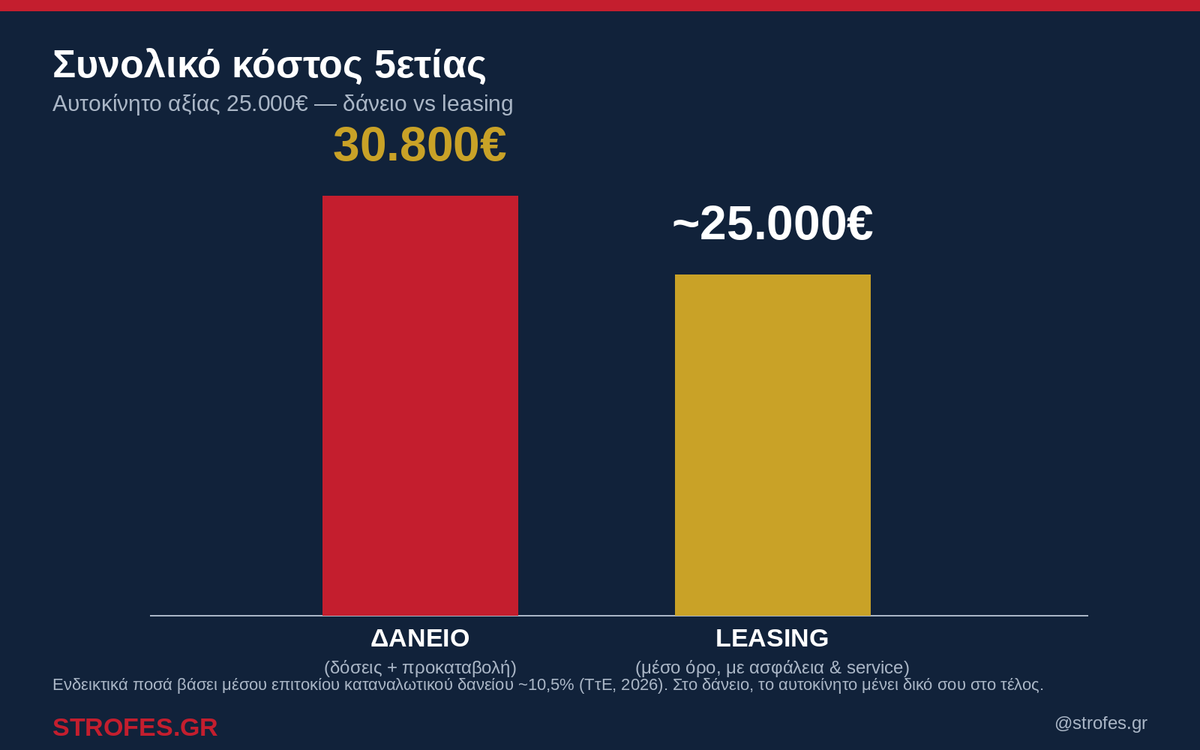
Ένα ρεαλιστικό παράδειγμα: αυτοκίνητο 25.000€
Ας δούμε τους αριθμούς σε ένα αυτοκίνητο αξίας 25.000€, σε βάθος 5ετίας.
Σενάριο δανείου:
- Προκαταβολή 20%: 5.000€
- Χρηματοδότηση: 20.000€ σε 60 μηνιαίες δόσεις, με μέσο επιτόκιο ~10,5%
- Μηνιαία δόση: περίπου 430€
- Συνολικό κόστος 5ετίας (δόσεις + προκαταβολή): περίπου 30.800€
- Στο τέλος: το αυτοκίνητο είναι δικό σου, με εκτιμώμενη αξία μεταπώλησης ~10.000-12.000€ (ανάλογα μοντέλο/φθορά)
Σενάριο leasing (πλήρες πρόγραμμα με ασφάλεια & service):
- Μικρή ή μηδενική προκαταβολή
- Μηνιαίο μίσθωμα: περίπου 380-450€ (ενδεικτικά, ανάλογα πάροχο και προαιρετικά extras)
- Συνολικό κόστος 5ετίας: περίπου 23.000-27.000€
- Στο τέλος: επιστρέφεις το αυτοκίνητο ή το εξαγοράζεις στην υπολειμματική αξία — καμία περιουσία στα χέρια σου αν δεν εξαγοράσεις
Οι αριθμοί δείχνουν κάτι σημαντικό: το leasing μπορεί να βγαίνει φθηνότερο μηνιαία επειδή περιλαμβάνει υπηρεσίες που στο δάνειο πληρώνεις ξεχωριστά — αλλά στο τέλος της περιόδου, ο δανειολήπτης έχει ένα περιουσιακό στοιχείο στα χέρια του. Το leasing "χάνει" αυτή την αξία, εκτός αν επιλέξεις εξαγορά.
Ποιο ταιριάζει σε ποιον;
Επίλεξε δάνειο αν:
- Σκοπεύεις να κρατήσεις το αυτοκίνητο πάνω από 6-7 χρόνια
- Κάνεις πολλά ή απρόβλεπτα χιλιόμετρα
- Θέλεις πλήρη ελευθερία να το πουλήσεις ή να το τροποποιήσεις όποτε θέλεις
- Διαθέτεις ήδη ρευστότητα για προκαταβολή
Επίλεξε leasing αν:
- Θέλεις να αλλάζεις αυτοκίνητο κάθε 3-4 χρόνια
- Προτιμάς προβλέψιμο μηνιαίο κόστος χωρίς εκπλήξεις σε επισκευές
- Δεν σε πειράζει να μην αποκτήσεις ποτέ το όχημα
- Έχεις σταθερά, γνωστά χιλιόμετρα ετησίως
Το συμπέρασμα
Δεν υπάρχει μία σωστή απάντηση — υπάρχει η σωστή απάντηση για τις δικές σου συνήθειες οδήγησης και την οικονομική σου εικόνα. Πριν αποφασίσεις, ζήτα προσφορές και για τα δύο σενάρια από τουλάχιστον δύο-τρεις παρόχους, και υπολόγισε το πραγματικό συνολικό κόστος — όχι μόνο τη μηνιαία δόση που βλέπεις στη διαφήμιση.
Τα ποσά και τα επιτόκια στο άρθρο είναι ενδεικτικά, βασισμένα σε μέσους όρους της αγοράς. Για ακριβή προσφορά, απευθύνσου σε τράπεζα ή εταιρεία leasing με τα δικά σου στοιχεία.